


L’ASEAN est l’une des économies numériques à la croissance la plus rapide au monde, avec des projections proches de 1 000 milliards de dollars américains d’ici 2030 . Pour les acteurs locaux comme pour les entreprises internationales, les opportunités sont indéniables, mais leur saisie dépend fortement du choix du bon modèle d’infrastructure cloud.
Aujourd’hui, la plupart des entreprises optent par défaut pour le cloud public, attirées par les promesses d’évolutivité et de rapidité. Le cloud public reste en effet le moyen le plus rapide de mettre en place une infrastructure et de tester des idées.
Cependant, dans l’ASEAN, ce choix s’accompagne souvent d’un paradoxe : le cloud public est plus cher ici qu’aux États-Unis, même si la main-d’œuvre, l’électricité et les terrains sont moins chers dans la plupart des régions. L’hébergement en colocation, l’alternative traditionnelle, ne fait pas mieux, avec des coûts initiaux élevés et des cycles de déploiement longs qui ne correspondent pas aux marchés dynamiques de l’ASEAN.
Cet article explore le paysage du marché du cloud de l’ASEAN, explique la véritable forme du coût total de possession (TCO) et montre pourquoi les entreprises devraient se tourner vers le cloud privé pour un modèle qui offre rapidité, souveraineté et rentabilité.
Marché du cloud de l’ASEAN : croissance rapide, réalités complexes
Le marché du cloud computing de l’ASEAN devrait doubler, passant de 21,78 milliards de dollars américains en 2025 à 43,06 milliards de dollars américains en 2030, avec un TCAC de 14,6 % ( Mordor Intelligence ). Singapour ancre la demande grâce à son écosystème numérique mature, tandis que le Vietnam est le marché à la croissance la plus rapide. Les fournisseurs chinois à très grande échelle se développent également de manière agressive, avec d’énormes investissements régionaux dans la construction d’infrastructures en Indonésie, en Malaisie et en Thaïlande.
Cette croissance est alimentée par :
- Les déploiements de périphérie 5G qui permettent des services à faible latence
- Les programmes de transformation numérique menés par le gouvernement
- La demande des secteurs de la santé et des télécommunications, qui sont parmi les premiers à adopter
- Les pôles d’hébergement en colocation émergents comme Jakarta, qui est aujourd’hui l’un de ceux qui connaissent la croissance la plus rapide au monde
Pourtant, l’ASEAN n’est pas un marché unique : il s’agit de 10 pays avec des réglementations, des coûts de main-d’œuvre et des capacités techniques différents. Ce qui fonctionne aux États-Unis ou en Europe ne peut pas simplement être reproduit ici.
Les principaux défis sont les suivants :
- Diversité réglementaire : des pays comme l’Indonésie, le Vietnam et la Malaisie appliquent des règles strictes de localisation des données, et certains ont mis en place des plateformes cloud locales pour garantir que les données sensibles restent à l’intérieur des frontières nationales.
Dynamique du marché du travail : les talents sont coûteux à Singapour, mais beaucoup moins chers au Vietnam ou aux Philippines.
Lacunes en matière de compétences : certains marchés manquent d’expertise et d’expérience internes pour gérer des déploiements multi-cloud complexes.
Ces différences signifient que les entreprises doivent concevoir avec soin des stratégies d’infrastructure qui équilibrent la rapidité, le coût et le contrôle au lieu de copier les « stratégies américaines ».
Trois voies cloud dans l’ASEAN et comment le TCO est façonné
Lors de la construction ou de l’expansion de l’infrastructure dans l’ASEAN, les entreprises ont essentiellement trois modèles de déploiement de base :
- Cloud public : de loin l’option la plus populaire aujourd’hui, détenant une part de marché de 67,6 % en 2024 .
- Cloud hybride : croissance à un TCAC de 16,2 % jusqu’en 2030 , tirée par les pressions réglementaires et les besoins en matière de gouvernance multi-cloud.
- Cloud privé : toujours fort dans les secteurs très réglementés tels que la banque et la santé, mais souvent éclipsé par les hyperscalers.
À première vue, le cloud public semble être la voie la plus facile : rapide à déployer, flexible et évolutif. Mais la réalité des coûts est plus compliquée.
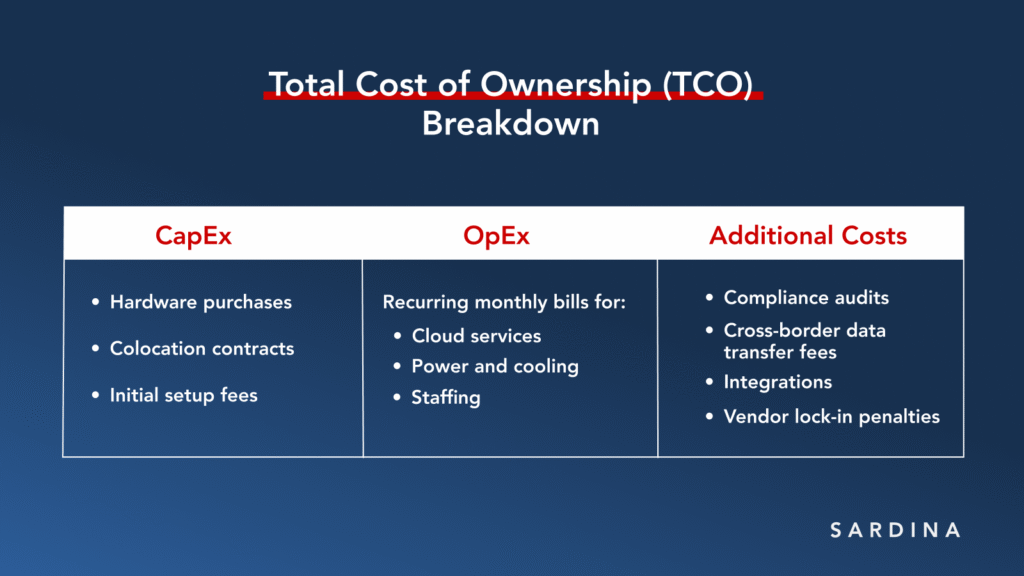
Tout d’abord, voyons comment le coût total de possession (TCO) est généralement façonné dans l’ASEAN :
- CapEx (dépenses d’investissement) : achats de matériel, contrats d’hébergement en colocation et frais d’installation initiaux.
- OpEx (dépenses opérationnelles) : factures mensuelles récurrentes pour les services cloud, l’alimentation, le refroidissement et le personnel.
- Coûts supplémentaires : audits de conformité, frais de transfert de données transfrontaliers, intégrations et pénalités de verrouillage des fournisseurs.
Cette base de référence s’applique à tout modèle de déploiement. Mais dans le cloud public, les entreprises paient bien au-delà du TCO, souvent pour des raisons sans rapport avec leur propre efficacité.
Cloud public : pourquoi est-il cher là où il ne devrait pas l’être
La tarification du cloud public dans l’ASEAN défie la logique économique locale. AWS, par exemple, compare ses tarifs à ceux de l’est des États-Unis (Virginie du Nord), mais facture des prix plus élevés dans les régions d’Asie-Pacifique :
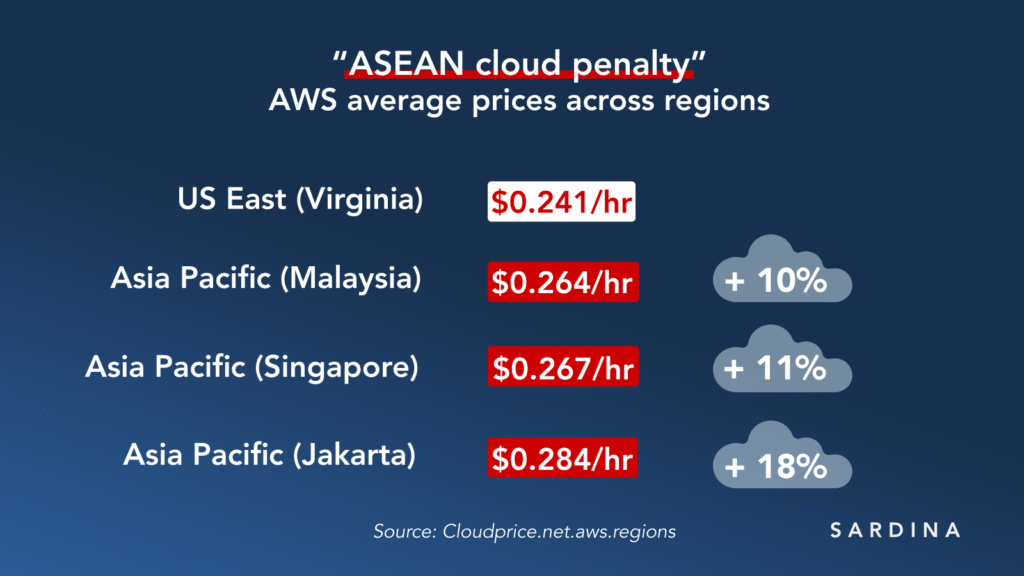
Même la sortie réseau (le trafic sortant du cloud vers les utilisateurs et les applications) est plus chère dans l’ASEAN. Par exemple, le transfert de données AWS EC2 au-delà des quotas gratuits coûte 0,09 $/Go dans l’est des États-Unis (Virginie du Nord), contre 0,12 $/Go à Singapour, 0,132 $/Go à Jakarta et 0,17 $/Go à Sydney.
En d’autres termes, les entreprises de l’ASEAN paient plus cher pour les services cloud dans une région où les coûts de main-d’œuvre, d’énergie et d’immobilier sont en fait inférieurs à ceux des États-Unis. Au lieu de bénéficier des structures de coûts locales, les entreprises subventionnent les investissements mondiaux des hyperscalers.
Alors, que paient réellement les entreprises ?
- Investissements des hyperscalers : AWS, Microsoft et Google ont investi plus de 20 milliards de dollars américains dans l’ASEAN depuis 2024.
- Chaînes d’approvisionnement mondiales : coûts répartis sur les opérations mondiales, et pas seulement dans l’ASEAN.
- Prime de commodité : déploiement et élasticité instantanés, mais personnalisation limitée.
- Coûts cachés : frais de sortie de données, facturation imprévisible, verrouillage des fournisseurs.
Le résultat est ce que beaucoup appellent la « pénalité cloud de l’ASEAN » : des coûts plus élevés et moins de contrôle.
Hébergement en colocation : contrôle au mauvais prix
L’hébergement en colocation, une autre alternative, promet le contrôle, mais s’accompagne d’autres défis :
- CapEx initial élevé pour les serveurs, les racks et les installations.
- Délais de déploiement lents, prenant souvent de 6 à 12 mois pour être mis en service.
- Planification rigide de la capacité, lorsque les entreprises risquent de surinvestir dans du matériel sous-utilisé.
Ce modèle reste mal adapté au paysage numérique diversifié et en évolution rapide de l’ASEAN.
Pourquoi le marché doit se tourner vers le cloud privé
Les entreprises de l’ASEAN ont besoin d’une infrastructure qui équilibre la rapidité, le contrôle et la rentabilité, et le cloud privé offre justement cela.
- TCO inférieur et prévisible par rapport au cloud public
- Délai de mise en production généralement plus rapide que l’hébergement en colocation
- Souveraineté opérationnelle totale pour la conformité et la performance
- Évolutivité sans pièges de tarification des hyperscalers
La plateforme de gestion cloud FishOS de Sardina Systems prend en charge les entreprises de l’ASEAN depuis plus d’une décennie, en fournissant une infrastructure alignée sur les réalités locales.
Ce que FishOS offre :
- OpEx prévisible : licence par cœur, pas de frais cachés
- Déploiement automatisé : la prise en charge complète de l’équipe Sardina Systems garantit un déploiement transparent en quelques jours (voire quelques semaines)
- Contrôle total : les entreprises gèrent directement la mise en réseau, le stockage et le calcul
- Évolutivité à la demande : passez des environnements de test à l’échelle de l’entreprise sans surprises de tarification
- Base open source : construit sur OpenStack, Kubernetes et Ceph pour plus de flexibilité et de personnalisation
Dans l’ASEAN, cela signifie une infrastructure alignée sur les coûts locaux, adaptable aux réglementations locales et sans verrouillage des hyperscalers.
Conclusion : il est temps de repenser le choix du cloud
L’économie numérique de l’ASEAN s’accélère, mais les entreprises ne peuvent pas se permettre de bâtir leur avenir sur des structures de coûts mal alignées. Le cloud public gonfle les factures là où les coûts devraient être plus bas, tandis que l’hébergement en colocation fournit une infrastructure assez rigide.
Le cloud privé offre une alternative plus intelligente : des coûts prévisibles, un déploiement plus rapide et un contrôle total. Avec FishOS, les entreprises n’obtiennent pas seulement une infrastructure, mais aussi la flexibilité de se développer dans l’ASEAN selon leurs propres conditions.
Réservez une consultation gratuite avec l’équipe Sardina Systems et découvrez comment FishOS peut transformer votre TCO dans l’ASEAN.